Cálculo do imposto sobre prestação de serviços
O valor a ser pago como imposto prestação de serviço simples varia entre 6% e 33% do faturamento, dependendo da receita bruta acumulada nos últimos doze meses. Essa alíquota nominal é aplicada conforme a faixa em que a empresa se encontra. O cálculo é realizado utilizando um método que evita variações abruptas entre faixas, o que é realizado através da alíquota efetiva, que é derivada da receita bruta, da alíquota nominal e de uma parcela a ser deduzida.
Essa metodologia de cálculo é importante, pois ajuda as empresas a planejar o fluxo de caixa e a regularidade de seus pagamentos em relação à tributação, fundamental em um ambiente de negócios onde a previsibilidade é essencial.
Tabela Simples Nacional para serviços em 2026
A maioria das prestadoras de serviços de menor complexidade técnica são tributadas pelo Anexo III do Simples Nacional. As alíquotas nominais para este grupo oscilam entre 6% e 33%, em conformidade com a receita bruta acumulada nos últimos doze meses. As faixas de receita e suas respectivas alíquotas são cuidadosamente definidas para garantir que as empresas menores não sejam penalizadas desproporcionalmente. Assim, as faixas de receita bruta e as alíquotas a serem aplicadas são:
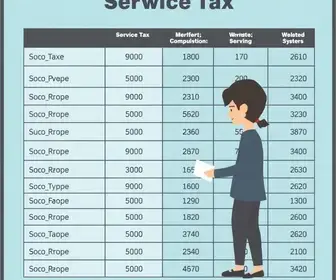
- 1ª Faixa: Até R$ 180.000,00 – Alíquota 6,00%
- 2ª Faixa: De R$ 180.000,01 até R$ 360.000,00 – Alíquota 11,20%
- 3ª Faixa: De R$ 360.000,01 até R$ 720.000,00 – Alíquota 13,50%
- 4ª Faixa: De R$ 720.000,01 até R$ 1.800.000,00 – Alíquota 16,00%
- 5ª Faixa: De R$ 1.800.000,01 até R$ 3.600.000,00 – Alíquota 21,00%
- 6ª Faixa: De R$ 3.600.000,01 até R$ 4.800.000,00 – Alíquota 33,00%
É importante ressaltar que na última faixa, os tributos ICMS e ISS são pagos separadamente pela empresa, diferentemente das cinco faixas anteriores, onde estão incluídos no Documento de Arrecadação do Simples Nacional (DAS). Isso mostra como o sistema se adapta a variações de tamanho e complexidade das empresas.

Escritor apaixonado por compartilhar informações relevantes com o mundo. Sou a mente criativa por trás do blog “Geo Guia”, onde ofereço aos leitores uma visão única sobre uma variedade de tópicos atuais e relevantes. Com uma abordagem objetiva e perspicaz, busco fornecer insights significativos sobre questões sociais, políticas, culturais e ambientais que moldam o nosso mundo.